Full resolution (TIFF)
- On this page / på denna sida
- Grundskatt
<< prev. page << föreg. sida << >> nästa sida >> next page >>
Below is the raw OCR text
from the above scanned image.
Do you see an error? Proofread the page now!
Här nedan syns maskintolkade texten från faksimilbilden ovan.
Ser du något fel? Korrekturläs sidan nu!
This page has been proofread at least once.
(diff)
(history)
Denna sida har korrekturlästs minst en gång.
(skillnad)
(historik)
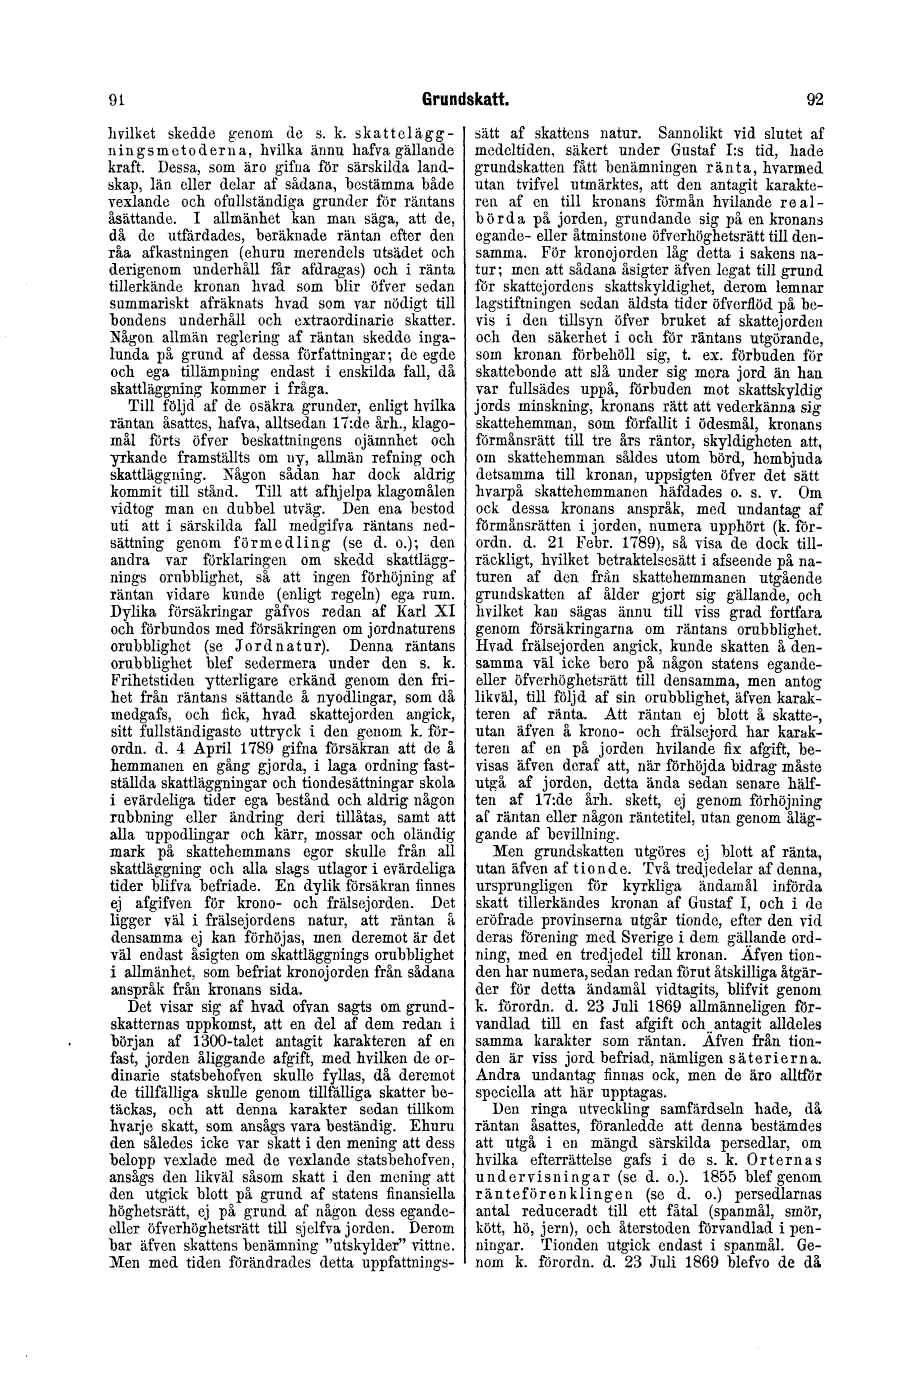
hvilket skedde genom de
s. k. skatteläggningsmetoderna, hvilka ännu
hafva gällande kraft. Dessa, som äro gifna för
särskilda landskap, län eller delar af sådana,
bestämma både vexlande och ofullständiga grunder
för räntans åsättande. I allmänhet kan man saga,
att de, då de utfärdades, beräknade räntan efter
den råa afkastningen (ehuru merendels utsädet
och derigenom underhåll får afdragas) och i
ränta tillerkände kronan hvad som blir öfver sedan
summariskt afräknats hvad som var nödigt till bondens
underhåll och extraordinarie skatter. Någon allmän
reglering af räntan skedde ingalunda på grund af dessa
författningar; de egde och ega tillämpning endast i
enskilda fall, då skattläggning kommer i fråga.
Till följd af de osäkra grunder, enligt hvilka
räntan åsattes, hafva, alltsedan 17:de årh.,
klagomål förts öfver beskattningens ojämnhet och
yrkande framställts om ny, allmän refning och
skattläggning. Någon sådan har dock aldrig kommit
till stånd. Till att afhjelpa klagomålen vidtog man
en dubbel utväg. Den ena bestod uti att i särskilda
fall medgifva räntans nedsättning genom förmedling
(se d. o.); den andra var förklaringen om skedd
skattläggnings orubblighet, så att ingen förhöjning af
räntan vidare kunde (enligt regeln) ega rum. Dylika
försäkringar gåfvos redan af Karl XI och förbundos
med försäkringen om jordnaturens orubblighet (se
Jordnatur). Denna räntans orubblighet blef sedermera under
den s. k. Frihetstiden ytterligare erkänd genom den
frihet från räntans sättande å nyodlingar, som då
medgafs, och fick, hvad skattejorden angick, sitt
fullständigaste uttryck i den genom k. förordn, d. 4
April 1789 gifna försäkran att de å hemmanen en gång
gjorda, i laga ordning fastställda skattläggningar
och tiondesättningar skola i evärdeliga tider ega
bestånd och aldrig någon rubbning eller ändring deri
tillåtas, samt att alla uppodlingar och kärr, mossar
och oländig mark på skattehemmans egor skulle från
all skattläggning och alla slags utlagor i evärdeliga
tider blifva befriade. En dylik försäkran finnes ej
afgifven för krono- och frälsejorden. Det ligger väl
i frälsejordens natur, att räntan å densamma ej kan
förhöjas, men deremot är det väl endast åsigten om
skattläggnings orubblighet i allmänhet, som befriat
kronojorden från sådana anspråk från kronans sida.
Det visar sig af hvad ofvan sagts om grundskatternas
uppkomst, att en del af dem redan i början
af 1300-talet antagit karakteren af en fast,
jorden åliggande afgift, med hvilken de ordinarie
statsbehofven skulle fyllas, då deremot de tillfälliga
skulle genom tillfälliga skatter betäckas, och
att denna karakter sedan tillkom hvarje skatt,
som ansågs vara beständig. Ehuru den således icke
var skatt i den mening att dess belopp vexlade med
de vexlande statsbehofven, ansågs den likväl såsom
skatt i den mening att den utgick blott på grund
af statens finansiella höghetsrätt, ej på grund af
någon dess egande- eller öfverhöghetsrätt till sjelfva
jorden. Derom bar äfven skattens benämning "utskylder"
vittne. Men med tiden förändrades detta
uppfattningssätt af skattens natur. Sannolikt vid slutet af
medeltiden, säkert under Gustaf I:s tid, hade
grundskatten fått benämningen ränta, hvarmed utan
tvifvel utmärktes, att den antagit karakteren af en
till kronans förmån hvilande realbörda på jorden,
grundande sig på en kronans egande- eller åtminstone
öfverhöghetsrätt till densamma. For kronojorden låg
detta i sakens natur; men att sådana åsigter äfven
legat till grund för skattejordens skattskyldighet,
derom lemnar lagstiftningen sedan äldsta tider
öfverflöd på bevis i den tillsyn öfver bruket af
skattejorden och den säkerhet i och för räntans
utgörande, som kronan förbehöll sig, t. ex. förbuden
för skattebonde att slå under sig mera jord än
han var fullsädes uppå, förbuden mot skattskyldig
jords minskning, kronans rätt att vederkänna sig
skattehemman, som förfallit i ödesmål, kronans
förmånsrätt till tre års räntor, skyldigheten
att, om skattehemman såldes utom börd, hembjuda
detsamma till kronan, uppsigten öfver det sätt hvarpå
skattehemmanen häfdades o. s. v. Om ock dessa kronans
anspråk, med undantag af förmånsrätten i jorden,
numera upphört (k. förordn, d. 21 Febr. 1789), så
visa de dock tillräckligt, hvilket betraktelsesätt
i afseende på naturen af den från skattehemmanen
utgående grundskatten af ålder gjort sig gällande,
och hvilket kan sägas ännu till viss grad fortfara
genom försäkringarna om räntans orubblighet. Hvad
frälsejorden angick, kunde skatten å densamma väl icke
bero på någon statens egande- eller öfverhöghetsrätt
till densamma, men antog likväl, till följd af sin
orubblighet, äfven karakteren af ränta. Att räntan ej
blott å skatte-, utan äfven å krono- och frälsejord
har karakteren af en på jorden hvilande fix afgift,
bevisas äfven deraf att, när förhöjda bidrag måste
utgå af jorden, detta ända sedan senare hälften af
17:de årh. skett, ej genom förhöjning af räntan eller
någon räntetitel, utan genom åläggande af bevillning.
Men grundskatten utgöres ej blott af ränta, utan äfven
af tionde. Två tredjedelar af denna, ursprungligen för
kyrkliga ändamål införda skatt tillerkändes kronan
af Gustaf I, och i de eröfrade provinserna utgår
tionde, efter den vid deras förening med Sverige i dem
gällande ordning, med en tredjedel till kronan. Äfven
tionden har numera, sedan redan förut åtskilliga
åtgärder för detta ändamål vidtagits, blifvit genom
k. förordn, d. 23 Juli 1869 allmänneligen förvandlad
till en fast afgift och antagit alldeles samma
karakter som räntan. Äfven från tionden är viss jord
befriad, nämligen säterierna. Andra undantag finnas
ock, men de äro alltför speciella att här upptagas.
Den ringa utveckling samfärdseln hade, då räntan
åsattes, föranledde att denna bestämdes att
utgå i en mängd särskilda persedlar, om hvilka
efterrättelse gafs i de s. k. Orternas undervisningar
(se d. o.). 1855 blef genom ränteförenklingen (se
d. o.) persedlarnas antal reduceradt till ett fåtal
(spanmål, smör, kött, hö, jern), och återstoden
förvandlad i penningar. Tionden utgick endast i
spanmål. Genom k. förordn, d. 23 Juli 1869 blefvo
de då
<< prev. page << föreg. sida << >> nästa sida >> next page >>
Project Runeberg, Tue Nov 10 02:10:39 2026
(aronsson)
(diff)
(history)
(download)
<< Previous
Next >>
https://runeberg.org/nfaf/0050.html

