Full resolution (TIFF)
- On this page / på denna sida
- Frälseränta
- Frälseräntefordran
- Frälseskatte
- Frälseskatteränta
- Frälsesmide
- Frälsningsarmén
<< prev. page << föreg. sida << >> nästa sida >> next page >>
Below is the raw OCR text
from the above scanned image.
Do you see an error? Proofread the page now!
Här nedan syns maskintolkade texten från faksimilbilden ovan.
Ser du något fel? Korrekturläs sidan nu!
This page has been proofread at least once.
(diff)
(history)
Denna sida har korrekturlästs minst en gång.
(skillnad)
(historik)
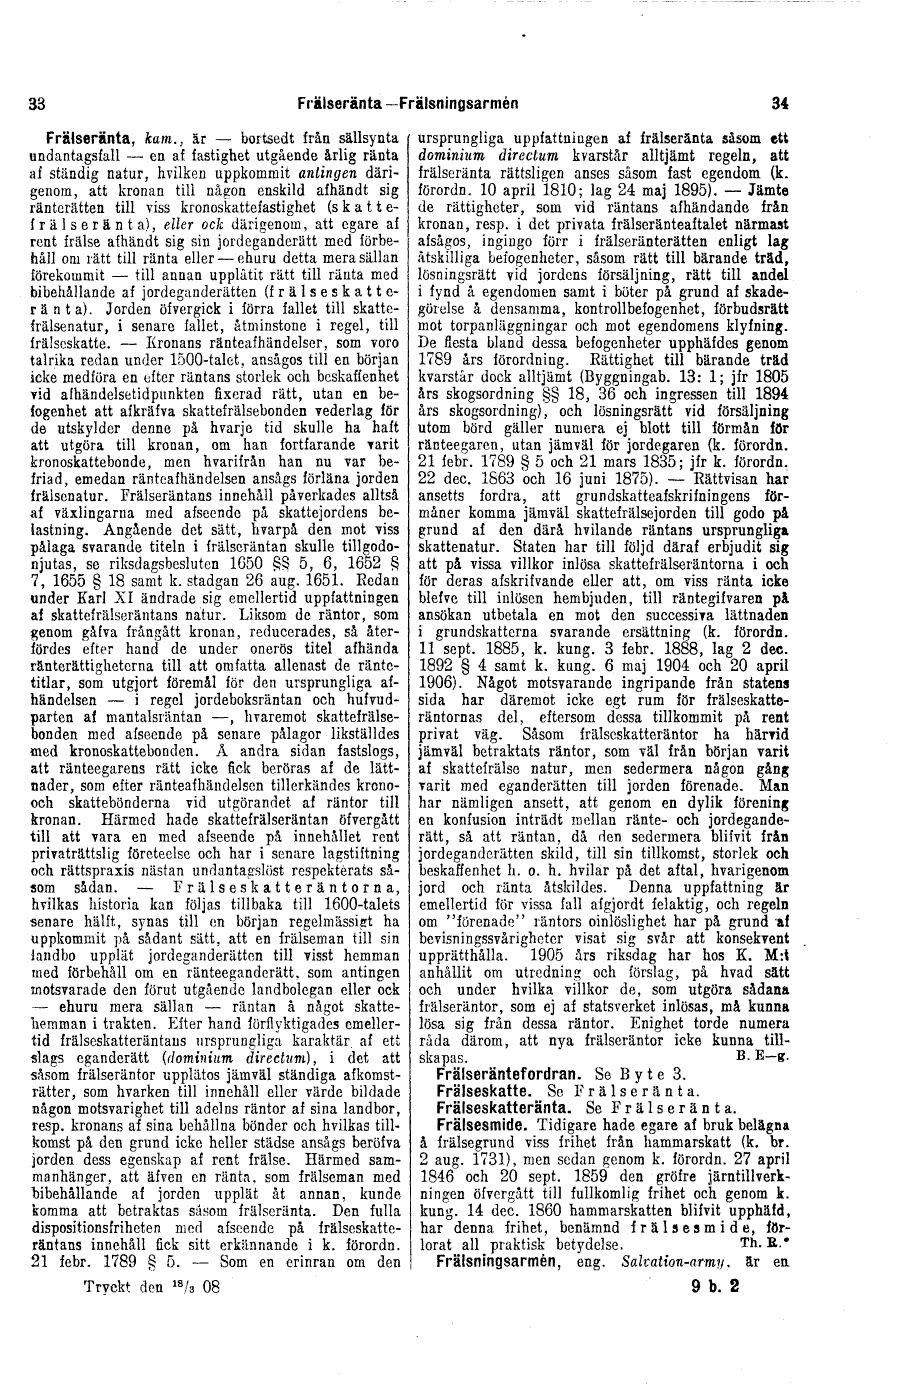
Frälseränta, kam., är -- bortsedt från sällsynta
undantagsfall -- en af fastighet utgående årlig
ränta af ständig natur, hvilken uppkommit
antingen därigenom, att kronan till någon
enskild afhändt sig ränterätten till viss
kronoskattefastighet (skattefrälseränta),
eller ock därigenom, att egare af rent frälse
afhändt sig sin jordeganderätt med förbehåll
om rätt till ränta eller -- ehuru detta mera
sällan förekommit -- till annan upplåtit rätt
till ränta med bibehållande af jordeganderätten
(frälseskatteränta). Jorden öfvergick i förra
fallet till skattefrälsenatur, i senare fallet,
åtminstone i regel, till frälseskatte. -- Kronans
ränteafhändelser, som voro talrika redan under
1500-talet, ansågos till en början icke medföra
en efter räntans storlek och beskaffenhet vid
afhändelsetidpunkten fixerad rätt, utan en
befogenhet att afkräfva skattefrälsebonden
vederlag för de utskylder denne på hvarje tid
skulle ha haft att utgöra till kronan, om han
fortfarande varit kronoskattebonde, men hvarifrån
han nu var befriad, emedan ränteafhändelsen
ansågs förläna jorden frälsenatur. Frälseräntans
innehåll påverkades alltså af växlingarna med
afseende på skattejordens belastning. Angående
det sätt, hvarpå den mot viss pålaga svarande
titeln i frälseräntan skulle tillgodonjutas, se
riksdagsbesluten 1650 §§ 5, 6, 1652 § 7, 1655 §
18 samt k. stadgan 26 aug. 1651. Redan under
Karl XI ändrade sig emellertid uppfattningen af
skattefrälseräntans natur. Liksom de räntor,
som genom gåfva frångått kronan, reducerades,
så återfördes efter hand de under onerös
titel afhända ränterättigheterna till att
omfatta allenast de räntetitlar, som utgjort
föremål för den ursprungliga afhändelsen --
i regel jordeboksräntan och hufvudparten af
mantalsräntan --, hvaremot skattefrälsebonden
med afseende på senare pålagor likställdes med
kronoskattebonden. Å andra sidan fastslogs,
att ränteegarens rätt icke fick beröras af
de lättnader, som efter ränteafhändelsen
tillerkändes krono- och skattebönderna vid
utgörandet af räntor till kronan. Härmed hade
skattefrälseräntan öfvergått till att vara en
med afseende på innehållet rent privaträttslig
företeelse och har i senare lagstiftning och
rättspraxis nästan undantagslöst respekterats
såsom sådan. -- Frälseskatteräntorna, hvilkas
historia kan följas tillbaka till 1600-talets
senare hälft, synas till en början regelmässigt
ha uppkommit på sådant sätt, att en frälseman
till sin landbo upplät jordeganderätten
till visst hemman med förbehåll om en
ränteeganderätt, som antingen motsvarade den
förut utgående landbolegan eller ock -- ehuru
mera sällan -- räntan å något skattehemman i
trakten. Efter hand förflyktigades emellertid
frälseskatteräntans ursprungliga karaktär
af ett slags eganderätt (dominium directum),
i det att såsom frälseräntor upplätos jämväl
ständiga afkomsträtter, som hvarken till
innehåll eller värde bildade någon motsvarighet
till adelns räntor af sina landbor, resp. kronans
af sina behållna bönder och hvilkas tillkomst
på den grund icke heller städse ansågs beröfva
jorden dess egenskap af rent frälse. Härmed
sammanhänger, att äfven en ränta, som frälseman
med bibehållande af jorden upplät åt annan,
kunde komma att betraktas såsom frälseränta. Den
fulla dispositionsfriheten med afseende på
frälseskatteräntans innehåll fick sitt erkännande
i k. förordn. 21 febr. 1789 § 5. -- Som en erinran
om den
ursprungliga uppfattningen af frälseränta
såsom ett dominium directum kvarstår alltjämt
regeln, att frälseränta rättsligen anses såsom
fast egendom (k. förordn. 10 april 1810;
lag 24 maj 1895). -- Jämte de rättigheter,
som vid räntans afhändande från kronan,
resp. i det privata frälseränteaftalet närmast
afsågos, ingingo förr i frälseränterätten
enligt lag åtskilliga befogenheter, såsom
rätt till bärande träd, lösningsrätt vid
jordens försäljning, rätt till andel i fynd å
egendomen samt i böter på grund af skadegörelse
å densamma, kontrollbefogenhet, förbudsrätt mot
torpanläggningar och mot egendomens klyfning. De
flesta bland dessa befogenheter upphäfdes genom
1789 års förordning. Rättighet till bärande
träd kvarstår dock alltjämt (Byggningab. 13:
1; jfr 1805 års skogsordning §§ 18, 36 och
ingressen till 1894 års skogsordning), och
lösningsrätt vid försäljning utom börd gäller
numera ej blott till förmån för ränteegaren,
utan jämväl för jordegaren (k. förordn.
21 febr. 1789 § 5 och 21 mars 1835; jfr
k. förordn.
22 dec. 1863 och 16 juni 1875). --
Rättvisan har ansetts fordra, att
grundskatteafskrifningens förmåner komma jämväl
skattefrälsejorden till godo på grund af den
därå hvilande räntans ursprungliga skattenatur.
Staten har till följd däraf erbjudit sig att
på vissa villkor inlösa skattefrälseräntorna i
och för deras afskrifvande eller att, om viss
ränta icke blefve till inlösen hembjuden,
till räntegifvaren på ansökan utbetala en mot
den successiva lättnaden
i grundskatterna svarande ersättning (k.
förordn. 11 sept. 1885, k. kung. 3 febr. 1888,
lag 2 dec. 1892 § 4 samt k. kung. 6 maj
1904 och 20 april 1906). Något motsvarande
ingripande från statens sida har däremot
icke egt rum för frälseskatteräntornas del,
eftersom dessa tillkommit på rent privat väg.
Såsom frälseskatteräntor ha härvid jämväl
betraktats räntor, som väl från början varit af
skattefrälse natur, men sedermera någon gång
varit med eganderätten till jorden förenade.
Man har nämligen ansett, att genom en dylik
förening en konfusion inträdt mellan ränte-
och jordeganderätt, så att räntan, då den
sedermera blifvit från jordeganderätten skild,
till sin tillkomst, storlek och beskaffenhet
h. o. h. hvilar på det aftal, hvarigenom jord
och ränta åtskildes. Denna uppfattning
är emellertid för vissa fall afgjordt felaktig,
och regeln om "förenade" räntors oinlöslighet
har på grund af bevisningssvårigheter visat
sig svår att konsekvent upprätthålla.
1905 års riksdag har hos K. M:t anhållit
om utredning och förslag, på hvad sätt
och under hvilka villkor de, som utgöra
sådana frälseräntor, som ej af statsverket
inlösas, må kunna lösa sig från dessa räntor.
Enighet torde numera råda därom, att
nya frälseräntor icke kunna tillskapas.
B. E-g.
Frälseräntefordran. Se Byte 3.
Frälseskatte. Se Frälseränta.
Frälseskatteränta. Se Frälseränta.
Frälsesmide. Tidigare hade egare
af bruk belägna å frälsegrund viss frihet från
hammarskatt (k. br.
2 aug. 1731), men sedan genom k. förordn. 27
april 1846 och 20 sept. 1859 den
gröfre järntillverkningen öfvergått till
fullkomlig frihet och genom k. kung. 14
dec. 1860 hammarskatten blifvit upphäfd,
har denna frihet, benämnd frälsesmide,
förlorat all praktisk betydelse.
Th. R.*
Frälsningsarmén, eng. Salvation-army,
är en
<< prev. page << föreg. sida << >> nästa sida >> next page >>
Project Runeberg, Wed Sep 2 01:05:44 2026
(aronsson)
(diff)
(history)
(download)
<< Previous
Next >>
https://runeberg.org/nfbi/0033.html

