Full resolution (TIFF)
- On this page / på denna sida
- Konsumtionsskatt
<< prev. page << föreg. sida << >> nästa sida >> next page >>
Below is the raw OCR text
from the above scanned image.
Do you see an error? Proofread the page now!
Här nedan syns maskintolkade texten från faksimilbilden ovan.
Ser du något fel? Korrekturläs sidan nu!
This page has never been proofread.
/ Denna sida har aldrig korrekturlästs.
891
Konsumtionsskatt
892
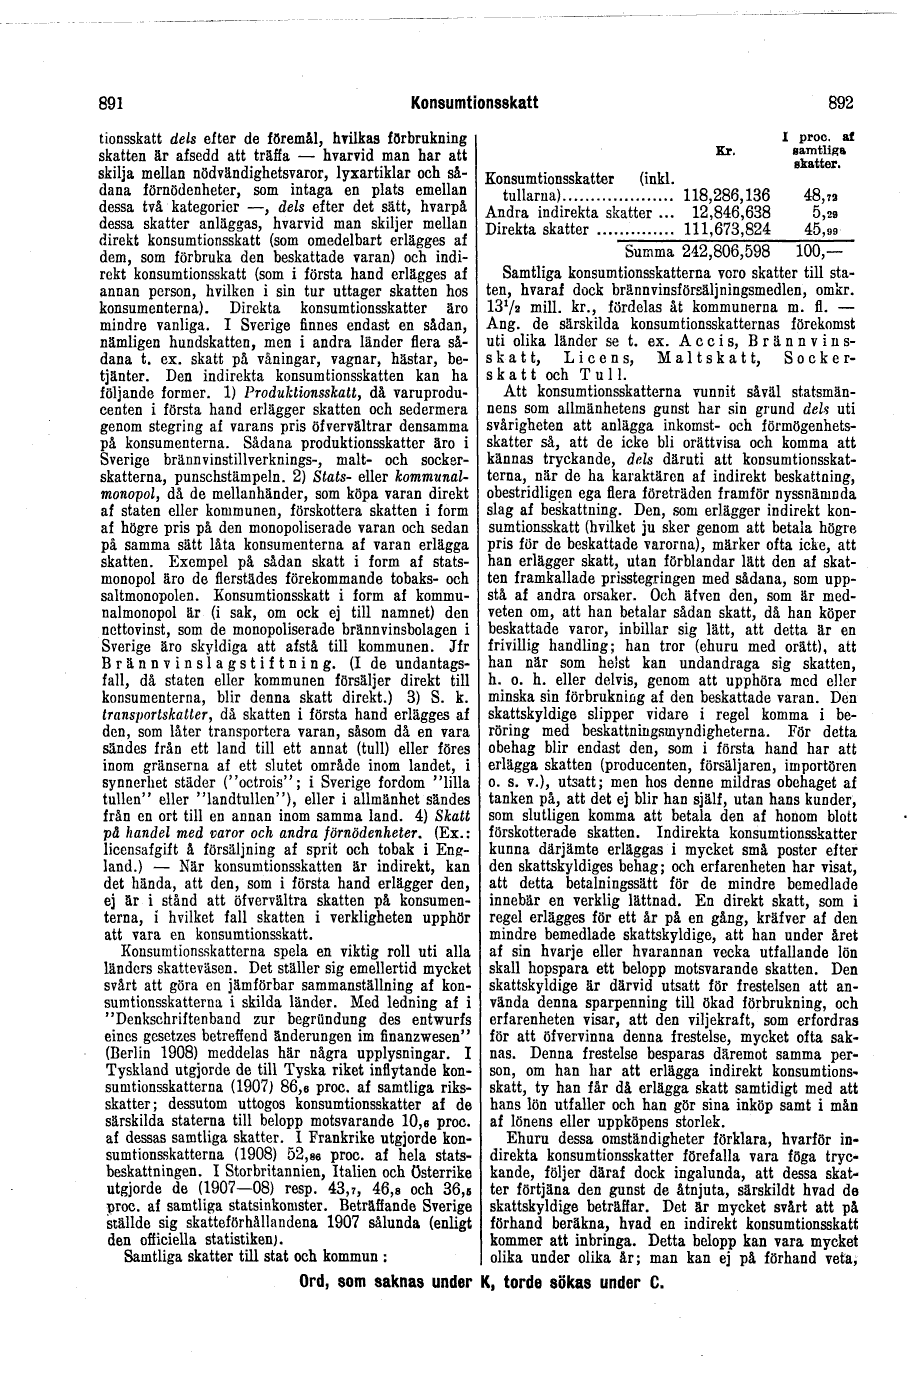
tionsskatt dels efter de föremål, hvilkas förbrukning
skatten är afsedd att träffa - hvarvid man har att
skilja mellan nödvändighetsvaror, lyxartiklar och
sådana förnödenheter, som intaga en plats emellan
dessa två kategorier -, dels efter det sätt, hvarpå
dessa skatter anläggas, hvarvid man skiljer mellan
direkt konsumtionsskatt (som omedelbart erlägges af
dem, som förbruka den beskattade varan) och indirekt
konsumtionsskatt (som i första hand erlägges af
annan person, hvilken i sin tur uttager skatten
hos konsumenterna). Direkta konsumtionsskatter
äro mindre vanliga. I Sverige finnes endast en
sådan, nämligen hundskatten, men i andra länder
flera sådana t. ex. skatt på våningar, vagnar,
hästar, betjänter. Den indirekta konsumtionsskatten
kan ha följande former. 1) Produktionsskatt, då
varuproducenten i första hand erlägger skatten och
sedermera genom stegring af varans pris öfvervältrar
densamma på konsumenterna. Sådana produktionsskatter
äro i Sverige brännvinstillverknings-, malt-
och socker-skatterna, punschstämpeln. 2) Stats-
eller kommunalmonopol, då de mellanhänder, som köpa
varan direkt af staten eller kommunen, förskottera
skatten i form af högre pris på den monopoliserade
varan och sedan på samma sätt låta konsumenterna
af varan erlägga skatten. Exempel på sådan skatt i
form af statsmonopol äro de flerstädes förekommande
tobaks- och saltmonopolen. Konsumtionsskatt i form
af kommunalmonopol är (i sak, om ock ej till namnet)
den nettovinst, som de monopoliserade brännvinsbolagen
i Sverige äro skyldiga att afstå till kommunen. Jfr
Brännvinslagstiftning. (I de undantagsfall, då staten
eller kommunen försäljer direkt till konsumenterna,
blir denna skatt direkt.) 3) S. k. transportskatter,
då skatten i första hand erlägges af den, som låter
transportera varan, såsom då en vara sändes från ett
land till ett annat (tull) eller föres inom gränserna
af ett slutet område inom landet, i synnerhet städer
("octrois"; i Sverige fordom "lilla tullen" eller
"landtullen"), eller i allmänhet sändes från en ort
till en annan inom samma land. 4) Skatt på handel med
varor och andra förnödenheter. (Ex.: licensafgift
å försäljning af sprit och tobak i England.) -
När konsumtionsskatten är indirekt, kan det hända,
att den, som i första hand erlägger den, ej är i
stånd att öfvervältra skatten på konsumenterna, i
hvilket fall skatten i verkligheten upphör att vara
en konsumtionsskatt.
Konsumtionsskatterna spela en viktig roll uti alla
länders skatteväsen. Det ställer sig emellertid
mycket svårt att göra en jämförbar sammanställning
af konsumtionsskatterna i skilda länder. Med ledning
af i "Denkschriftenband zur begrundung des entwurfs
eines gesetzes betreffend änderungen im finanzwesen"
(Berlin 1908) meddelas här några upplysningar. I
Tyskland utgjorde de till Tyska riket inflytande
konsumtionsskatterna (1907) 86,6 proc. af samtliga
riks-skatter; dessutom uttogos konsumtionsskatter
af de särskilda staterna till belopp motsvarande
10,e proc. af dessas samtliga skatter. I Frankrike
utgjorde konsumtionsskatterna (1908) 52,86 proc. af
hela statsbeskattningen. I Storbritannien, Italien
och Österrike utgjorde de (1907-08) resp. 43,7, 46,8
och 36,5 proc. af samtliga statsinkomster. Beträffande
Sverige ställde sig skatteförhållandena 1907 sålunda
(enligt den officiella statistiken). Samtliga skatter
till stat och kommun :
I proc. af Er. samtliga
skatter. Konsumtionsskatter (inkl.
tullarna).................... 118,286,136 48,72
Andra indirekta skatter ... 12,846,638 5,29
Direkta skatter .............. 111,673,824 45,99
Surnma 242,806,598 100,- Samtliga konsumtionsskatterna
voro skatter till staten, hvaraf dock
brännvinsförsäljningsmedlen, omkr. ISYs mill. kr.,
fördelas åt kommunerna m. fl. - Ang. de särskilda
konsumtionsskatternas förekomst uti olika länder se
t. ex. Accis, Brännvins-skatt, Licens, Maltskatt,
Socker-skatt och Tull.
Att konsumtionsskatterna vunnit såväl statsmännens som
allmänhetens gunst har sin grund dels uti svårigheten
att anlägga inkomst- och förmögenhetsskatter så,
att de icke bli orättvisa och komma att kännas
tryckande, dels däruti att konsumtionsskatterna,
när de ha karaktären af indirekt beskattning,
obestridligen ega flera företräden framför nyssnämnda
slag af beskattning. Den, som erlägger indirekt
konsumtionsskatt (hvilket ju sker genom att betala
högre pris för de beskattade varorna), märker ofta
icke, att han erlägger skatt, utan förblandar lätt
den af skatten framkallade prisstegringen med sådana,
som uppstå af andra orsaker. Och äfven den, som är
medveten om, att han betalar sådan skatt, då han köper
beskattade varor, inbillar sig lätt, att detta är
en frivillig handling; han tror (ehuru med orätt),
att han när som helst kan undandraga sig skatten,
h. o. h. eller delvis, genom att upphöra med eller
minska sin förbrukning af den beskattade varan. Den
skattskyldige slipper vidare i regel komma i beröring
med beskattningsmyndigheterna. För detta obehag blir
endast den, som i första hand har att erlägga skatten
(producenten, försäljaren, importören o. s. v.),
utsatt; men hos denne mildras obehaget af tanken
på, att det ej blir han själf, utan hans kunder,
som slutligen komma att betala den af honom blott
förskotterade skatten. Indirekta konsumtionsskatter
kunna därjämte erläggas i mycket små poster efter den
skattskyldiges behag; och erfarenheten har visat,
att detta betalningssätt för de mindre bemedlade
innebär en verklig lättnad. En direkt skatt, som i
regel erlägges för ett år på en gång, kräfver af den
mindre bemedlade skattskyldige, att han under året
af sin hvarje eller hvarannan vecka utfallande lön
skall hopspara ett belopp motsvarande skatten. Den
skattskyldige är därvid utsatt för frestelsen att
använda denna sparpenning till ökad förbrukning, och
erfarenheten visar, att den viljekraft, som erfordras
för att öfvervinna denna frestelse, mycket ofta
saknas. Denna frestelse besparas däremot samma person,
om han har att erlägga indirekt konsumtionsskatt,
ty han får då erlägga skatt samtidigt med att hans
lön utfaller och han gör sina inköp samt i mån af
lönens eller uppköpens storlek.
Ehuru dessa omständigheter förklara, hvarför indirekta
konsumtionsskatter förefalla vara föga tryckande,
följer däraf dock ingalunda, att dessa skatter
förtjäna den gunst de åtnjuta, särskildt hvad de
skattskyldige beträffar. Det är mycket svårt att på
förhand beräkna, hvad en indirekt konsumtionsskatt
kommer att inbringa. Detta belopp kan vara mycket
olika under olika är; man kan ej på förhand veta,
Ord, som saknas under K, torde sökas under C.
<< prev. page << föreg. sida << >> nästa sida >> next page >>
Project Runeberg, Wed Sep 23 01:41:18 2026
(aronsson)
(download)
<< Previous
Next >>
https://runeberg.org/nfbn/0478.html

