Full resolution (TIFF)
- On this page / på denna sida
- Kredit (nationalekonomi)
<< prev. page << föreg. sida << >> nästa sida >> next page >>
Below is the raw OCR text
from the above scanned image.
Do you see an error? Proofread the page now!
Här nedan syns maskintolkade texten från faksimilbilden ovan.
Ser du något fel? Korrekturläs sidan nu!
This page has been proofread at least once.
(diff)
(history)
Denna sida har korrekturlästs minst en gång.
(skillnad)
(historik)
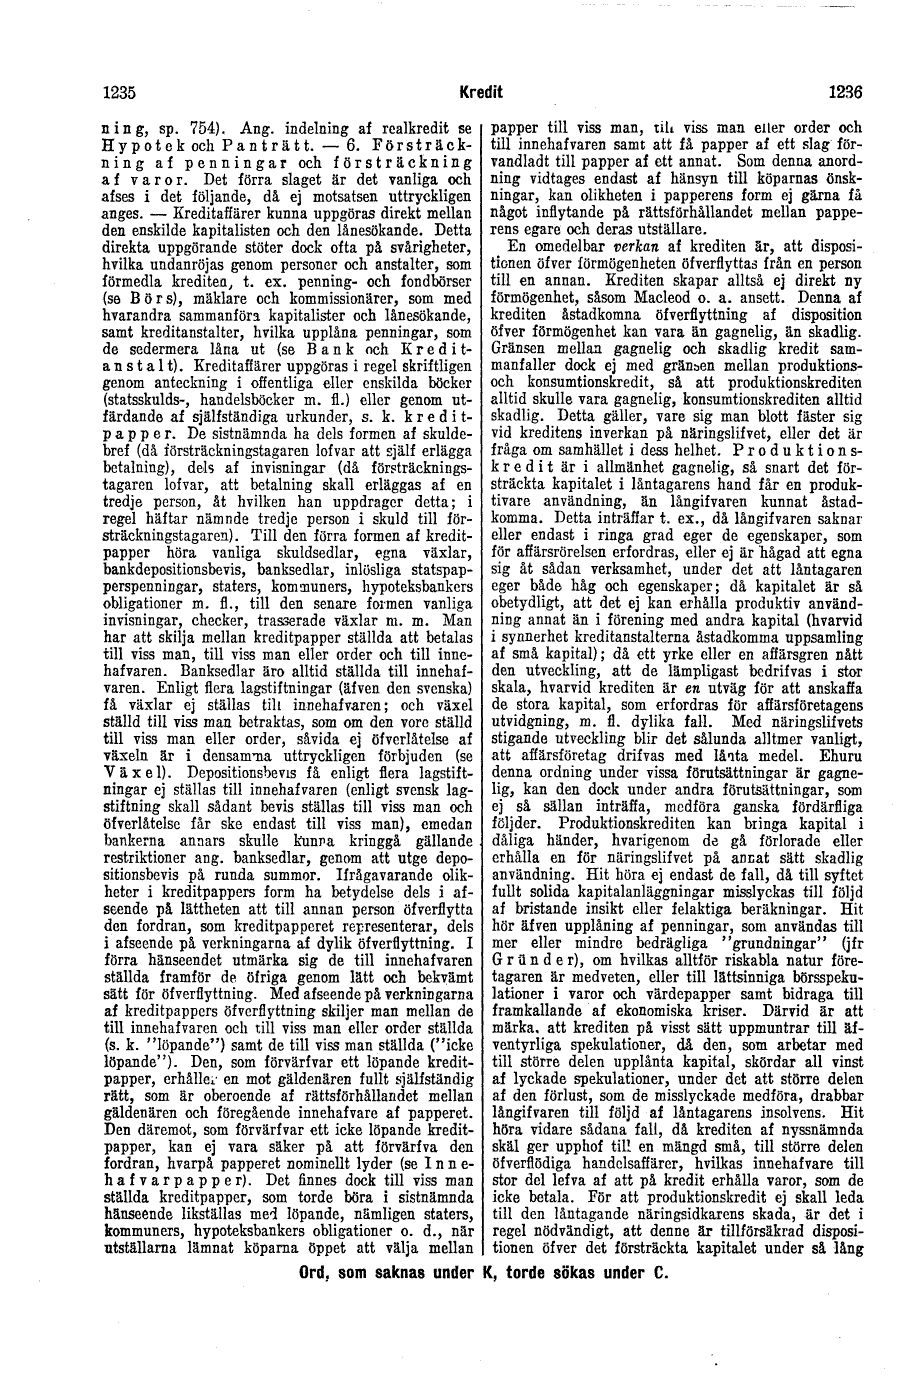
Inteckning, sp. 754). Ang. indelning af realkredit se
Hypotek och Panträtt. -- 6. Försträckning af penningar
och försträckning af varor. Det förra slaget är det
vanliga och afses i det följande, då ej motsatsen
uttryckligen anges. -- Kreditaffärer kunna uppgöras
direkt mellan den enskilde kapitalisten och den
lånesökande. Detta direkta uppgörande stöter dock
ofta på svårigheter, hvilka undanröjas genom
personer och anstalter, som förmedla krediten,
t. ex. penning- och fondbörser (se Börs), mäklare
och kommissionärer, som med hvarandra sammanföra
kapitalister och lånesökande, samt kreditanstalter,
hvilka upplåna penningar, som de sedermera låna ut
(se Bank och Kreditanstalt). Kreditaffärer uppgöras
i regel skriftligen genom anteckning i offentliga
eller enskilda böcker (statsskulds-, handelsböcker
m. fl.) eller genom utfärdande af själfständiga
urkunder, s. k. kreditpapper. De sistnämnda ha dels
formen af skuldebref (då försträckningstagaren lofvar
att själf erlägga betalning), dels af invisningar
(då försträckningstagaren lofvar, att betalning
skall erläggas af en tredje person, åt hvilken han
uppdrager detta; i regel häftar nämnde tredje person
i skuld till försträckningstagaren). Till den förra
formen af kreditpapper höra vanliga skuldsedlar,
egna växlar, bankdepositionsbevis, banksedlar,
inlösliga statspapperspenningar, staters, kommuners,
hypoteksbankers obligationer m. fl., till den senare
formen vanliga invisningar, checker, trasserade växlar
m. m. Man har att skilja mellan kreditpapper ställda
att betalas till viss man, till viss man eller order
och till innehafvaren. Banksedlar äro alltid ställda
till innehafvaren. Enligt flera lagstiftningar (äfven
den svenska) få växlar ej ställas till innehafvaren;
och växel ställd till viss man betraktas, som om
den vore ställd till viss man eller order, såvida
ej öfverlåtelse af växeln är i densamma uttryckligen
förbjuden (se Växel). Depositionsbevis få enligt flera
lagstiftningar ej ställas till innehafvaren (enligt
svensk lagstiftning skall sådant bevis ställas till
viss man och öfverlåtelse får ske endast till viss
man), emedan bankerna annars skulle kunna kringgå
gällande restriktioner ang. banksedlar, genom att
utge depositionsbevis på runda summor. Ifrågavarande
olikheter i kreditpappers form ha betydelse dels
i afseende på lättheten att till annan person
öfverflytta den fordran, som kreditpapperet
representerar, dels i afseende på verkningarna af
dylik öfverflyttning. I förra hänseendet utmärka
sig de till innehafvaren ställda framför de öfriga
genom lätt och bekvämt sätt för öfverflyttning. Med
afseende på verkningarna af kreditpappers öfverflyttning
skiljer man mellan de till innehafvaren och till
viss man eller order ställda (s. k. "löpande") samt
de till viss man ställda ("icke löpande"). Den, som
förvärfvar ett löpande kreditpapper, erhåller en mot
gäldenären fullt själfständig rätt, som är oberoende
af rättsförhållandet mellan gäldenären och föregående
innehafvare af papperet. Den däremot, som förvärfvar
ett icke löpande kreditpapper, kan ej vara säker på
att förvärfva den fordran, hvarpå papperet nominellt
lyder (se Innehafvarpapper). Det finnes dock
till viss man ställda kreditpapper, som torde böra i
sistnämnda hänseende likställas med löpande, nämligen
staters, kommuners, hypoteksbankers obligationer
o. d., när utställarna lämnat köparna öppet att
välja mellan
papper till viss man, till viss man eller order och
till innehafvaren samt att få papper af ett slag
förvandladt till papper af ett annat. Som denna
anordning vidtages endast af hänsyn till köparnas
önskningar, kan olikheten i papperens form ej gärna få
något inflytande på rättsförhållandet mellan papperens
egare och deras utställare.
En omedelbar verkan af krediten är, att
dispositionen öfver förmögenheten öfverflyttas
från en person till en annan. Krediten skapar
alltså ej direkt ny förmögenhet, såsom Macleod
o. a. ansett. Denna af krediten åstadkomna
öfverflyttning af disposition öfver förmögenhet
kan vara än gagnelig, än skadlig. Gränsen mellan
gagnelig och skadlig kredit sammanfaller dock ej med
gränden mellan produktions- och konsumtionskredit, så
att produktionskrediten alltid skulle vara gagnelig,
konsumtionskrediten alltid skadlig. Detta gäller, vare
sig man blott fäster sig vid kreditens inverkan på
näringslifvet, eller det är fråga om samhället i dess
helhet. Produktionskredit är i allmänhet gagnelig,
så snart det försträckta kapitalet i låntagarens hand
får en produktivare användning, än långifvaren kunnat
åstadkomma. Detta inträffar t. ex., då långifvaren
saknar eller endast i ringa grad eger de egenskaper,
som för affärsrörelsen erfordras, eller ej är hågad
att egna sig åt sådan verksamhet, under det att
låntagaren eger både håg och egenskaper; då kapitalet
är så obetydligt, att det ej kan erhålla produktiv
användning annat än i förening med andra kapital
(hvarvid i synnerhet kreditanstalterna åstadkomma
uppsamling af små kapital); då ett yrke eller en
affärsgren nått den utveckling, att de lämpligast
bedrifvas i stor skala, hvarvid krediten är en utväg
för att anskaffa de stora kapital, som erfordras för
affärsföretagens utvidgning, m. fl. dylika fall. Med
näringslifvets stigande utveckling blir det sålunda
alltmer vanligt, att affärsföretag drifvas med lånta
medel. Ehuru denna ordning under vissa förutsättningar
är gagnelig, kan den dock under andra förutsättningar,
som ej så sällan inträffa, medföra ganska fördärfliga
följder. Produktionskrediten kan bringa kapital
i dåliga händer, hvarigenom de gå förlorade eller
erhålla en för näringslifvet på annat sätt skadlig
användning. Hit höra ej endast de fall, då till syftet
fullt solida kapitalanläggningar misslyckas till följd
af bristande insikt eller felaktiga beräkningar. Hit
hör äfven upplåning af penningar, som användas
till mer eller mindre bedrägliga "grundningar"
(jfr Gründer), om hvilkas alltför riskabla natur
företagaren är medveten, eller till lättsinniga
börsspekulationer i varor och värdepapper samt bidraga
till framkallande af ekonomiska kriser. Därvid är
att märka, att krediten på visst sätt uppmuntrar till
äfventyrliga spekulationer, då den, som arbetar med
till större delen upplånta kapital, skördar all vinst
af lyckade spekulationer, under det att större delen
af den förlust, som de misslyckade medföra, drabbar
långifvaren till följd af låntagarens insolvens. Hit
höra vidare sådana fall, då krediten af nyssnämnda
skäl ger upphof till en mängd små, till större delen
öfverflödiga handelsaffärer, hvilkas innehafvare till
stor del lefva af att på kredit erhålla varor, som
de icke betala. För att produktionskredit ej skall
leda till den låntagande näringsidkarens skada, är
det i regel nödvändigt, att denne är tillförsäkrad
dispositionen öfver det försträckta kapitalet under
så lång
<< prev. page << föreg. sida << >> nästa sida >> next page >>
Project Runeberg, Wed Sep 23 01:41:18 2026
(aronsson)
(diff)
(history)
(download)
<< Previous
Next >>
https://runeberg.org/nfbn/0650.html

